업무용으로 세 준 오피스텔 하나로 비과세를 못 받은 실제 사례 — 오피스텔 상담 단골 질문 5가지, 판례로 정리
업무용 임대 오피스텔도 세입자가 실제로 살았다고 보면 주택으로 계산돼 일시적 2주택 비과세가 부인된 사례(조심2021전6969), 반대로 전입·실사용이 없어 주택이 아니라고 본 판결(서울고법 2022누49221) — 기준은 서류가 아닌 실제 사용, 사안마다 결론이 달라질 수 있음.
사례 요약
업무용으로 임대한 오피스텔이라도 세입자가 실제로 살았다고 보면 주택으로 계산돼, 집주인의 일시적 2주택 비과세가 부인된 조세심판원 사례(조심2021전6969)가 있습니다. 반대로 전입이 없고 실제 주거 사용이 확인되지 않아 주택이 아니라고 본 판결(서울고법 2022누49221)도 있습니다. 기준은 서류가 아니라 실제 사용입니다.
상세 내용
 ▶ 유튜브 영상으로 보기
한 줄 요약: 오피스텔이 '주택'인지는 계약서나 사업자 등록 같은 서류가 아니라 실제로 어떻게 쓰였는지로 판단합니다(소득세법 제88조 제7호). 업무용으로 세를 줬어도 세입자가 실제로 살았다고 보면 주택으로 계산돼, 원래 살던 집을 팔 때 일시적 2주택 비과세를 받지 못한 사례가 있습니다(조세심판원 조심2021전6969). 반대로 전입도 없고 실제 주거 사용이 확인되지 않아 주택이 아니라고 본 판결도 있습니다(서울고법 2022누49221). 같은 오피스텔도 사안마다 결론이 달라질 수 있습니다.
안녕하세요, 양주 옥정 알파고부동산입니다. 오피스텔·아파텔 상담을 하다 보면 비슷한 질문을 정말 많이 받습니다. 오늘은 그중 다섯 가지를 법 조문과 판례로 정리했습니다. 오피스텔이 나쁘다는 이야기가 아닙니다. 큰돈이 오가는 계약인 만큼, '사는 날'이 아니라 '파는 날' 후회하지 않도록 정리한 글입니다.
Q1. "업무용으로 세만 줄 거니까, 저는 상관없죠?"
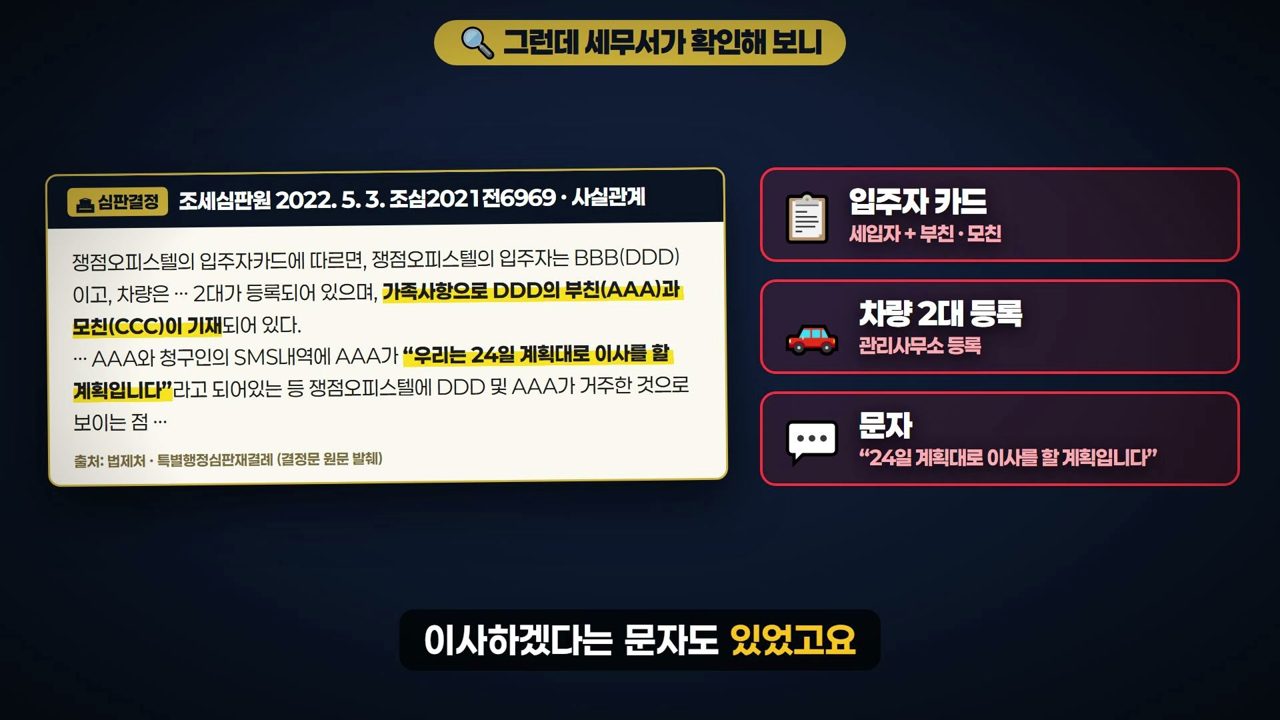
소득세법 제88조 제7호는 주택을 "허가 여부나 공부상의 용도구분과 관계없이 사실상 주거용으로 사용하는 건물"로 정의합니다. 서류가 업무용이어도 실제로 주거용으로 쓰이면 주택으로 볼 수 있다는 뜻입니다.
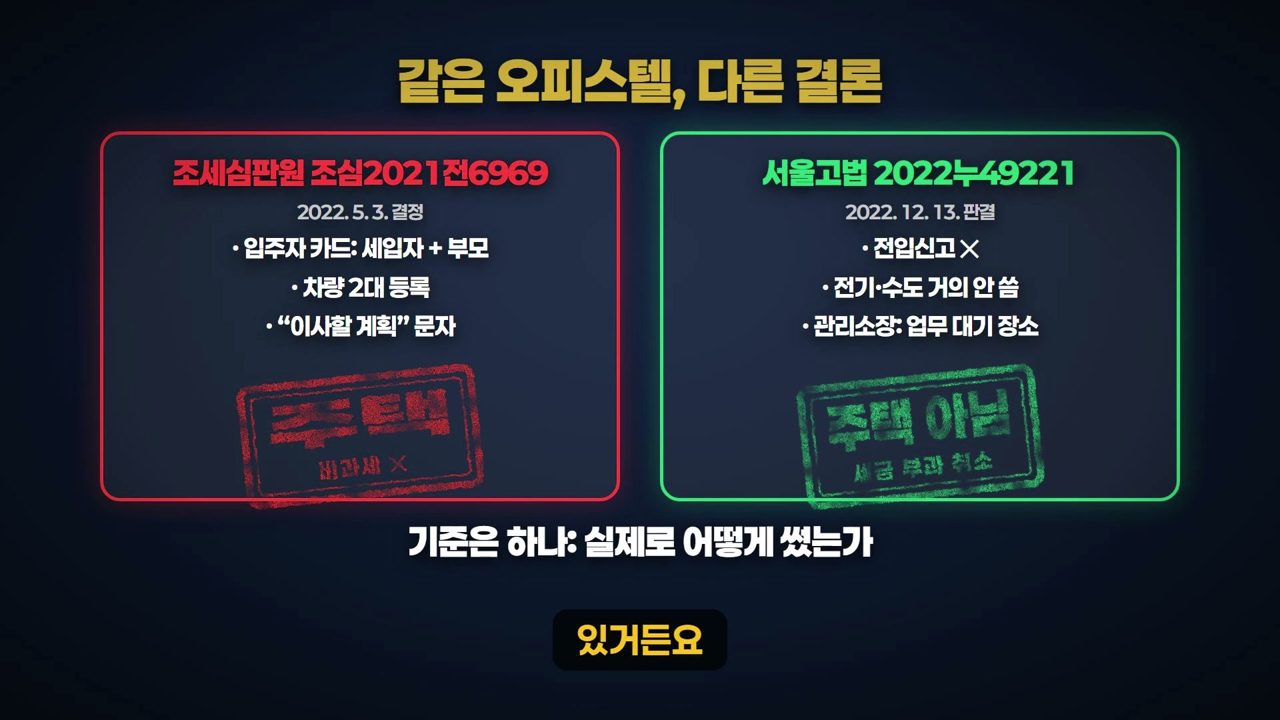
실제 사례(조세심판원 2022. 5. 3. 조심2021전6969)는 이렇습니다.
1. 집주인은 원래 살던 집과 새로 산 집을 '일시적 2주택'으로 보고, 원래 집을 팔며 비과세로 신고했습니다.
2. 오피스텔은 업무용으로 임대했습니다. 비주거용 건물임대업 사업자 등록에, '용도(업무시설) 외 사용 불허' 특약까지 넣었습니다.
3. 그런데 세무서가 확인해 보니 관리사무소 입주자 카드에 세입자와 부모님이 적혀 있었고, 차량 2대가 등록돼 있었으며, "24일 계획대로 이사를 할 계획"이라는 문자도 있었습니다.
4. 결론: 오피스텔을 주택으로 보아 주택이 3채가 됐고, 일시적 2주택 비과세가 부인됐습니다(심판청구 기각).
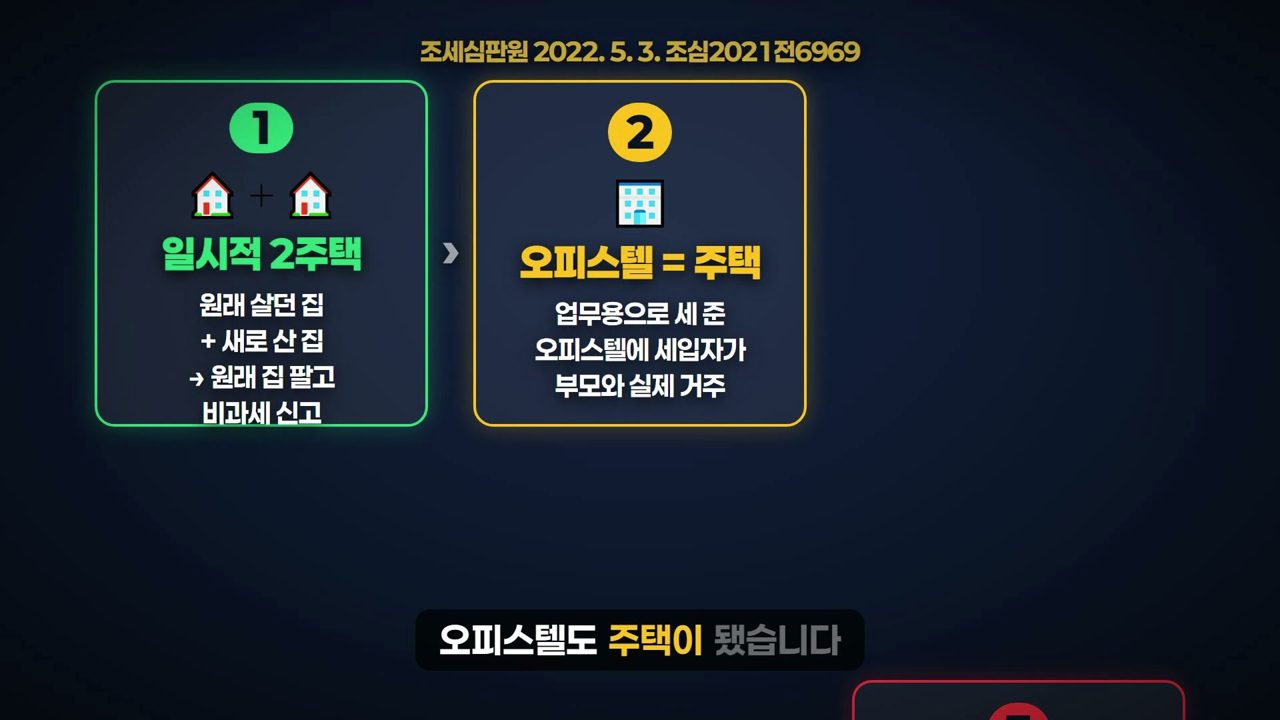
업무용 특약도, 사업자 등록도 '실제 사용'을 이기지 못한 사례입니다.
Q2. "그래도 전입만 안 하면 괜찮죠?"
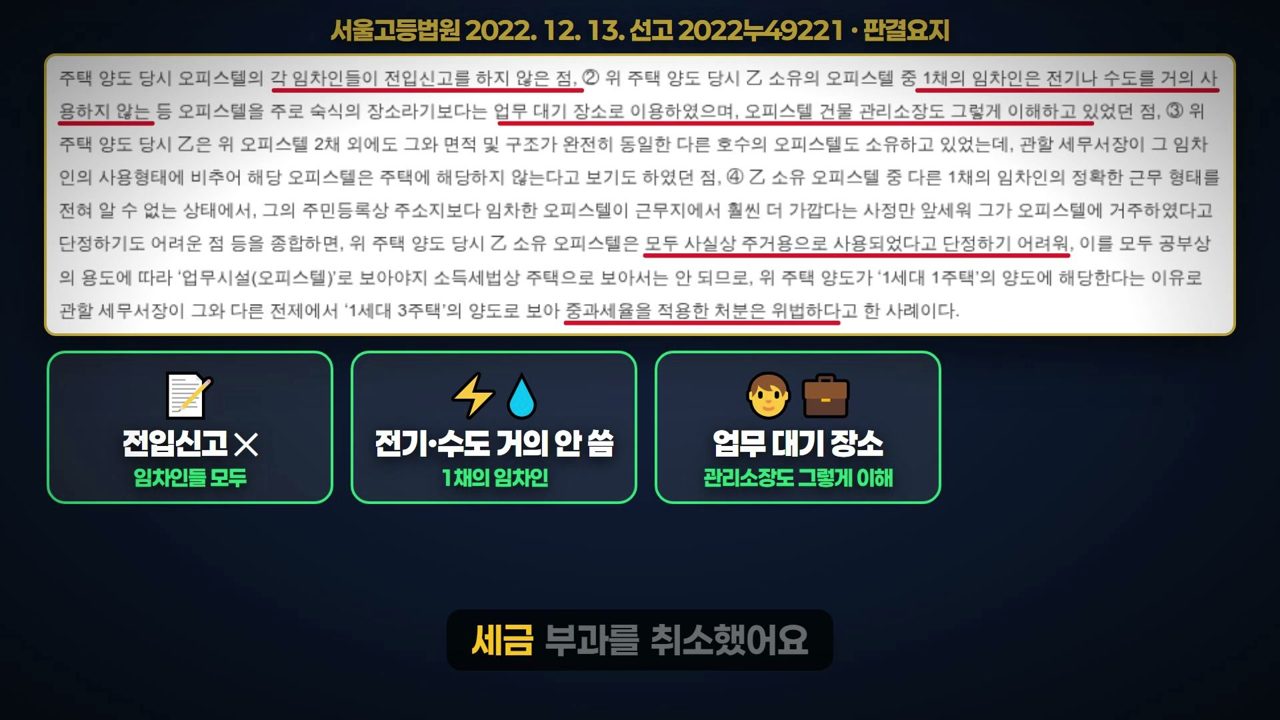
서울고등법원 2022. 12. 13. 선고 2022누49221 판결은 전입신고만으로 주택 여부를 정하면 불합리하다고 보고, 전기·가스·수도 사용량과 관리인·이웃 같은 제3자의 진술 등을 함께 봐야 한다고 했습니다.
• 세무서는 오피스텔 2채를 주택으로 보고 양도세 약 7억 2천만 원(가산세 포함)을 부과했습니다.
• 법원은 세입자들이 전입신고를 하지 않았고, 한 곳은 전기·수도를 거의 쓰지 않았으며, 관리소장도 업무 대기 장소로 알고 있었다는 점 등을 들어 주택으로 단정하기 어렵다며 부과를 취소했습니다.
세무서가 주택으로 봤어도 법원에서 결론이 달라질 수 있다는 뜻입니다. 상황에 따라 다르니 어느 쪽으로든 무조건 확신해서는 안 됩니다.
Q3. "업무용이라 동사무소에서 전입신고를 안 받아준다던데요?"
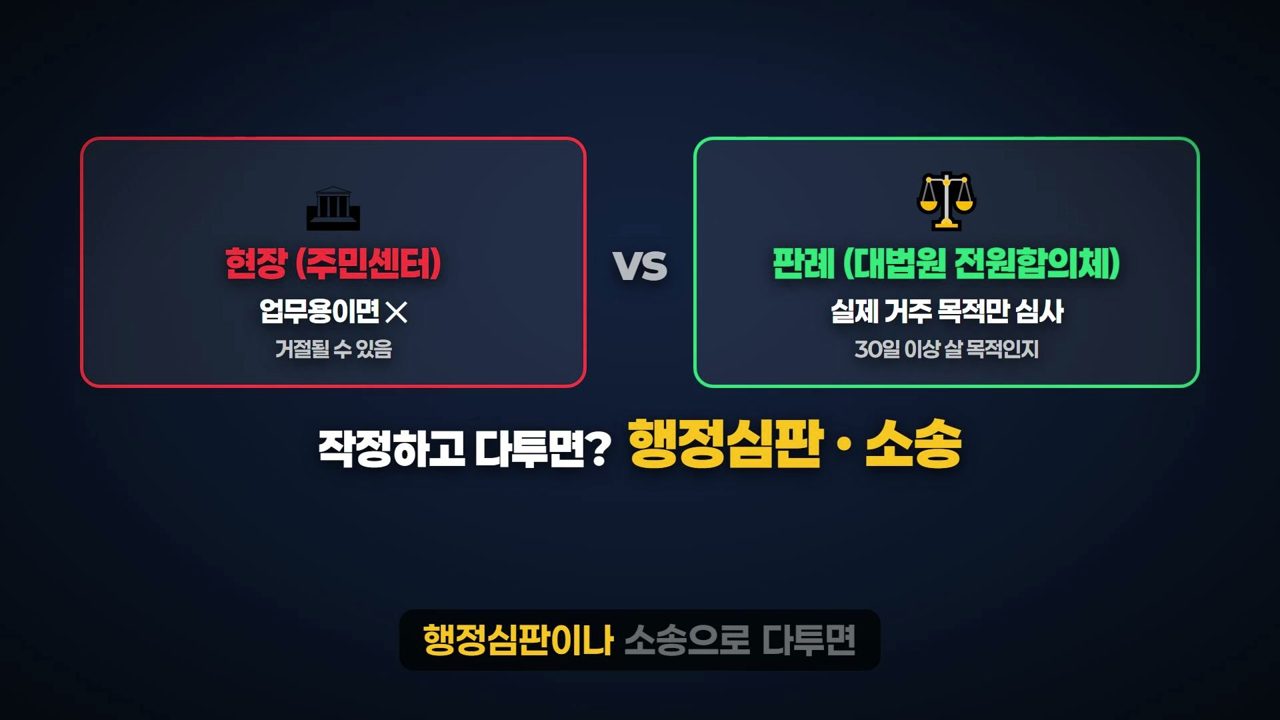
맞는 말입니다. 실제 주민센터 실무에서는 업무용으로 되어 있으면 전입신고를 받지 않는 경우가 많고, 건축물대장 용도까지 확인하기도 합니다. 전입신고 때 임대차 신고와 확정일자가 함께 처리되기 때문에 계약서를 보기 때문입니다(부동산 거래신고 등에 관한 법률 제6조의5).
다만 법원의 판단은 조금 다릅니다. 대법원 2009. 6. 18. 선고 2008두10997 전원합의체 판결은 전입신고 때 심사할 수 있는 것은 '30일 이상 생활의 근거로 거주할 목적인지'로 제한된다고 했습니다. 그래서 실제로 사는 세입자가 행정심판이나 소송으로 다투면 받아들여질 수도 있습니다. 현장에서는 거절될 수 있지만, 법으로는 가능할 수도 있는 것입니다.
Q4. "계약서에 '전입신고 금지'라고 써두면 되죠?"
주택임대차보호법 제10조는 이 법에 위반된 약정으로서 임차인에게 불리한 것은 효력이 없다고 정하고 있습니다.
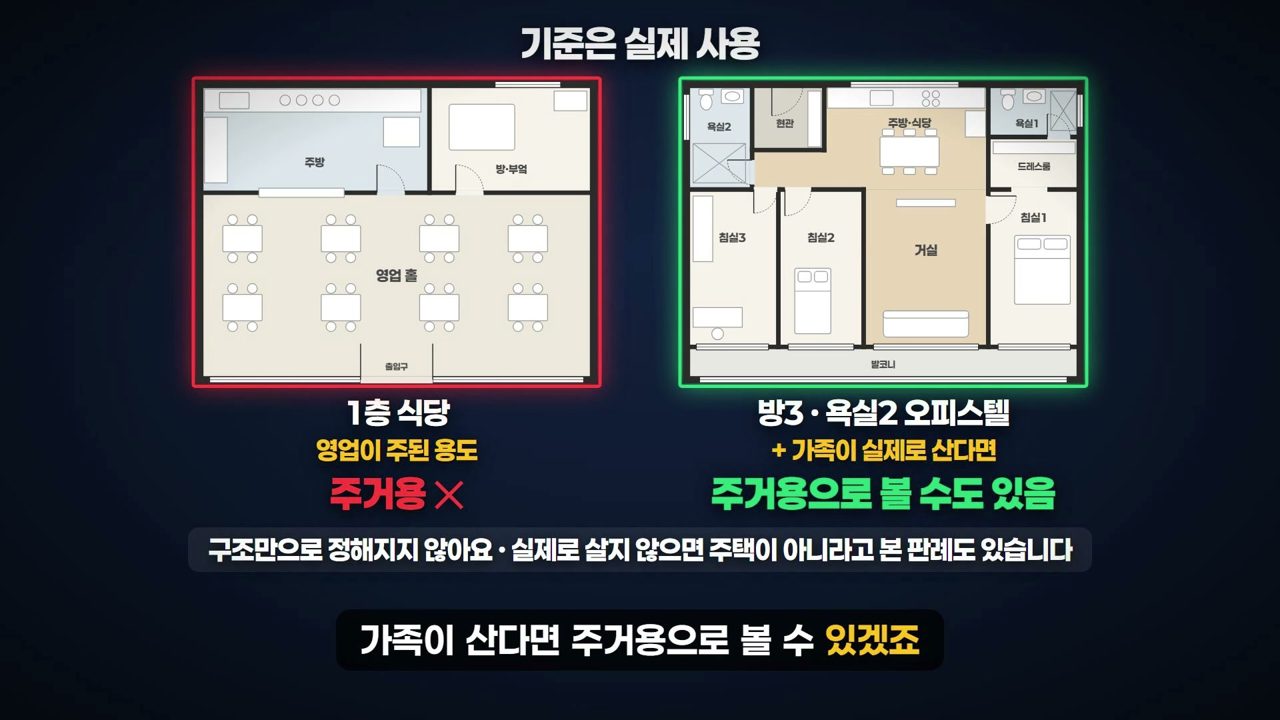
"그럼 1층 식당도 전입하면 주택이냐"는 질문도 받는데요, 대법원 1987. 3. 24. 선고 86다카823 판결은 주거용인지를 '실지 용도'로 판단했습니다. 가게 안 방에서 먹고 자며 전입까지 한 세입자도 주된 용도가 영업이라 보호받지 못했습니다. 반대로 방 3개·욕실 2개인 오피스텔에서 가족이 실제로 산다면 주거용으로 볼 수도 있습니다. 다만 구조만으로 정해지는 것은 아니며, 실제로 살지 않으면 주택이 아니라고 본 판례도 있습니다(Q2).
그래서 전입금지 특약은 무효가 될 수 있고, 특약을 써 뒀는데도 세입자가 전입신고를 하면 결국 소송까지 가야 할 수 있습니다.
Q5. "그럼 세입자는 구할 수는 있나요?"
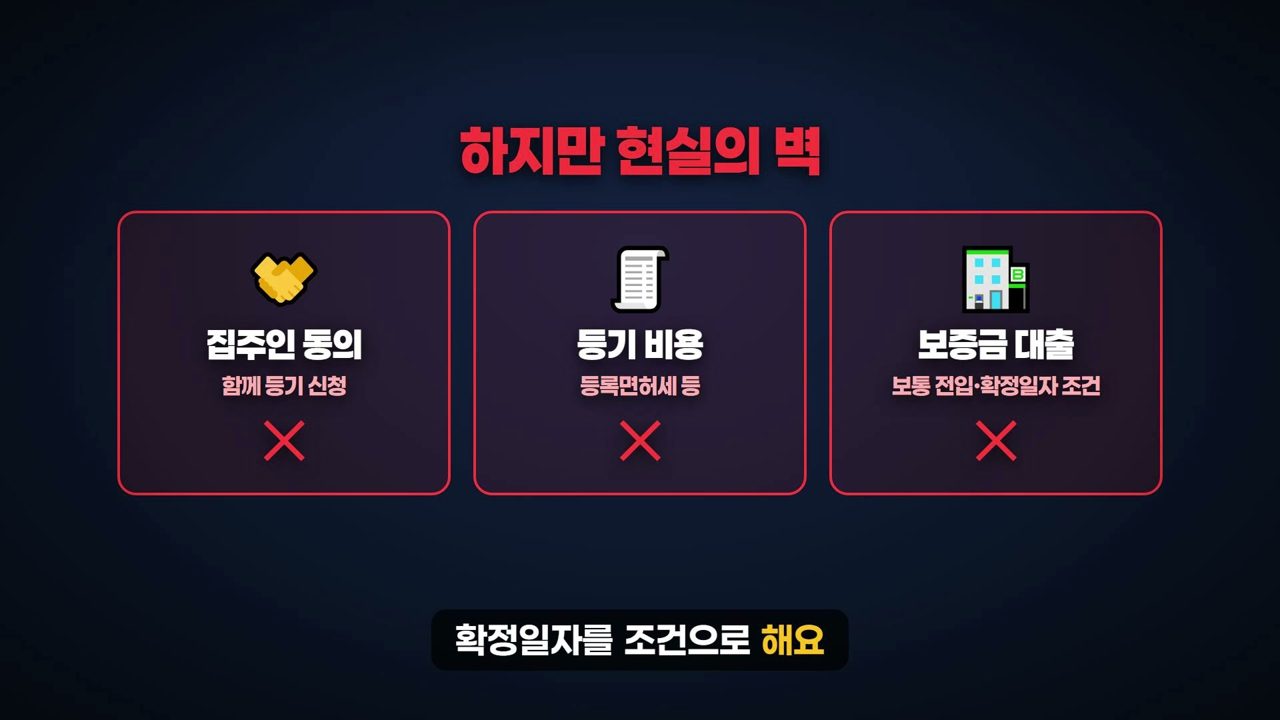
보증금을 지키려면 전입신고(대항력)와 확정일자(우선변제)가 필요합니다(주택임대차보호법 제3조·제3조의2). 원룸·투룸은 보증금 몇백에 월세 몇십이지만, 국민평형 크기는 전세든 월세든 보증금도 월세도 훨씬 큽니다.
대안으로 전세권 설정등기가 있습니다(민법 제303조 — 전세금 우선변제). 다만 집주인 동의와 등기 비용이 필요하고, 보증금이 크면 대출을 받는 경우가 많은데 보증금 대출은 보통 전입신고·확정일자를 조건으로 합니다. 결국 큰 보증금을 대출 없이 마련할 수 있는 세입자여야 해서, 찾기가 쉽지 않을 수 있습니다.
직접 들어가 사실 분이라면
넓고 입지 좋은 오피스텔은 좋은 선택일 수 있습니다. 다만 피치 못할 사정으로 파셔야 할 때, 같은 조건으로 사 줄 분을 찾기가 생각보다 쉽지 않을 수 있습니다. 오피스텔 분양가 속 부가세 환급과 주택 수 문제는 옥정중앙역 디에트르Ⅱ 분양가·부가세 정리에, 일시적 2주택 기간은 일시적 2주택 양도세 비과세 정리에 따로 정리해 두었습니다.
정리 — '된다'가 아니라 '될 수 있다'
• 기준은 서류가 아니라 '실제로 어떻게 쓰느냐'입니다.
• 오늘 내용은 '반드시 그렇게 된다'가 아니라 '이런 경우도 생길 수 있다'는 이야기입니다. 같은 오피스텔도 사안마다 결론이 달라질 수 있습니다(조심2021전6969 = 주택·비과세 부인 / 서울고법 2022누49221 = 주택 아님·과세 취소).
• 주택인지 아닌지는 보통 살 때가 아니라 집을 팔고 양도세를 신고할 때 따져집니다. 그때 가서 바로잡기는 어렵습니다.
• 알고 사면 좋은 집이 될 수 있습니다. 계약 전에, 팔 때까지 생각하고 한 번만 더 확인하세요.
영상(5분 43초)으로도 정리했습니다: 유튜브에서 보기
근거(법제처 국가법령정보센터 원문): 조세심판원 2022. 5. 3. 조심2021전6969 결정 · 서울고등법원 2022. 12. 13. 선고 2022누49221 판결 · 대법원 2009. 6. 18. 선고 2008두10997 전원합의체 판결 · 대법원 1987. 3. 24. 선고 86다카823 판결 · 소득세법 제88조 · 부동산 거래신고 등에 관한 법률 제6조의5 · 주택임대차보호법 제3조·제3조의2·제10조 · 민법 제303조.
본 글은 일반적인 정보 제공 목적이며 개별 사안은 세무·법률 전문가와 상담하시기 바랍니다. 판례·결정은 해당 사건의 사실관계에 따른 판단으로 모든 경우에 똑같이 적용되지 않을 수 있습니다. 일부 이미지는 AI로 연출되었습니다. 옥정 오피스텔·아파텔 상담은 편하게 문의 주세요.
전문가 TIP
- 오피스텔 주택 여부는 서류가 아니라 실제 사용으로 판단 (소득세법 제88조 제7호)
- 업무용 특약·사업자 등록만으로 비과세가 지켜지지 않을 수 있어요
- 전입금지 특약은 임차인에게 불리하면 무효가 될 수 있어요 (주택임대차보호법 제10조)
- 주택 여부는 팔 때(양도세 신고 때) 따져집니다 — 계약 전에 확인
자주 묻는 질문
Q.업무용으로 임대한 오피스텔도 주택 수에 들어가나요?
A.들어갈 수 있습니다. 소득세법 제88조 제7호는 공부상 용도와 관계없이 사실상 주거용으로 쓰는 건물을 주택으로 봅니다. 조세심판원 조심2021전6969 사례에서는 업무용 특약과 사업자 등록이 있었는데도 세입자가 실제로 살았다고 보아 오피스텔을 주택으로 계산했고, 집주인의 일시적 2주택 비과세가 부인됐습니다.
Q.오피스텔 세입자가 전입신고를 안 하면 주택이 아닌가요?
A.전입신고 여부만으로 정해지지는 않습니다. 서울고법 2022누49221 판결은 전입신고와 함께 전기·가스·수도 사용량, 관리인·이웃 진술 등을 함께 봐야 한다고 했고, 이 사건에서는 전입이 없고 실제 주거 사용이 확인되지 않아 주택이 아니라고 판단했습니다. 사안마다 결론이 달라질 수 있습니다.
Q.오피스텔 계약서의 전입신고 금지 특약은 효력이 있나요?
A.무효가 될 수 있습니다. 주택임대차보호법 제10조는 이 법에 위반된 약정으로서 임차인에게 불리한 것은 효력이 없다고 정합니다. 실제로 주거용으로 쓰는 오피스텔이라면 특약이 있어도 세입자가 전입신고를 할 수 있고, 다툼이 생기면 소송까지 갈 수 있습니다.
Q.업무용 오피스텔은 주민센터에서 전입신고를 안 받아주나요?
A.현장 실무에서는 업무용이면 전입신고를 받지 않는 경우가 많습니다. 다만 대법원 2008두10997 전원합의체 판결은 전입신고 심사를 '30일 이상 생활의 근거로 거주할 목적인지'로 제한했기 때문에, 실제로 사는 세입자가 행정심판이나 소송으로 다투면 받아들여질 수도 있습니다.